国际货币基金组织(IMF)在10月12日发布的最新一期《世界经济展望》报告中预测,日本的名义国内生产总值(GDP)将在2027年被印度和英国超越,跌至全球第六。在该组织4月的展望报告中,英国超越日本的时间还是2029年,但目前的预测显示这一时间将会提前。这标志着日本自1968年成为世界第二大经济体以来,其「经济大国」的光环正在以超出预期的速度消解。
据IMF推算,2026年日本的名义GDP为4.3419万亿美元,2027年为4.4676万亿美元。印度2026年的名义GDP为4.0602万亿美元,继日本和英国之后位居第六,但在2027年将达到4.5211万亿美元,从而超越日本,成为继美国、中国、德国之后的第四大经济体。英国2026年的名义GDP为4.2684万亿美元,预计在2027年将达到4.4889万亿美元,也将超越日本。
日本GDP排名的加速下滑,最直观的原因在于相对增速的落后与汇率的拖累。一方面,印度和英国的经济增长预期显著高于日本。IMF预测印度在2026年和2027年的实际GDP增速均高达7.0%,而日本仅为0.7%左右,经济增量远不及对手。另一方面,日圆长期疲软对以美元计价的GDP造成了严重「压缩」。受美日利差及资本外流等因素影响,日圆汇率持续承压,即便日本国内经济有微弱增长,换算成美元后规模也会被动缩水。
但日本的「殒落」并非一朝一夕之寒,而是长达三十多年的「慢性病」与近期多重结构性危机叠加的结果。
首先,宏观经济政策的致命失误与「资产负债表衰退」。日本经济的转折点始于20世纪80年代末的泡沫经济破裂。面对危机,日本央行在1986年至1987年间连续大幅降息,无底线的货币放水导致海量资金未进入实体经济,反而吹起了人类经济史上罕见的超级泡沫。随后央行又骤然加息刺破泡沫,导致股市和楼市暴跌,无数企业与家庭陷入资不抵债的境地。
泡沫破裂后,日本陷入了长期的「资产负债表衰退」。私营部门(企业和家庭)的经济目标从「利润最大化」彻底转向「债务最小化」。即便利率降至零,企业也不愿借贷投资,而是将利润用于偿还债务,导致社会总需求严重不足,经济陷入长期的流动性陷阱。
其次,是制度僵化与「僵尸企业」锁死创新活力。日本战后经济腾飞依赖的「终身雇佣制」和「年功序列制」,在泡沫破裂后反而成为了经济的枷锁。这种僵化的劳动制度导致企业不敢轻易裁员,也不敢大幅提高薪资,员工缺乏竞争与迭代动力,整个社会形成了极度的风险厌恶文化,扼杀了年轻人的冒险与创业基因。
同时,为了避免大规模失业引发社会动荡,日本政府长期通过银行为资不抵债的「僵尸企业」输血续命。这导致大量信贷和劳动力资源被低效部门锁定,真正有潜力的初创企业和新兴科技产业长期处于「营养不良」状态,完美错过了互联网、新能源和人工智能等关键产业升级窗口。
另外,很重要的是,日本曾是全球制造业的标杆,但其「精益制造」的旧船票已难以登上数字时代的「新客船」。在电动化、智能化和AI浪潮中,日本传统优势产业(如汽车、半导体)反应迟缓。例如,日系车企在新能源转型中摇摆不定,导致全球市场份额被大幅挤压。此外,日本企业的研发资金高度集中于传统硬件制造,对软件、算法等数字服务投入严重不足。加之日本企业大规模「出海」(在海外建厂生产),虽然提升了跨国企业的利润,但导致国内产业空心化,上市公司盈利与本土GDP严重脱钩,无法有效拉动国内就业与工资增长。
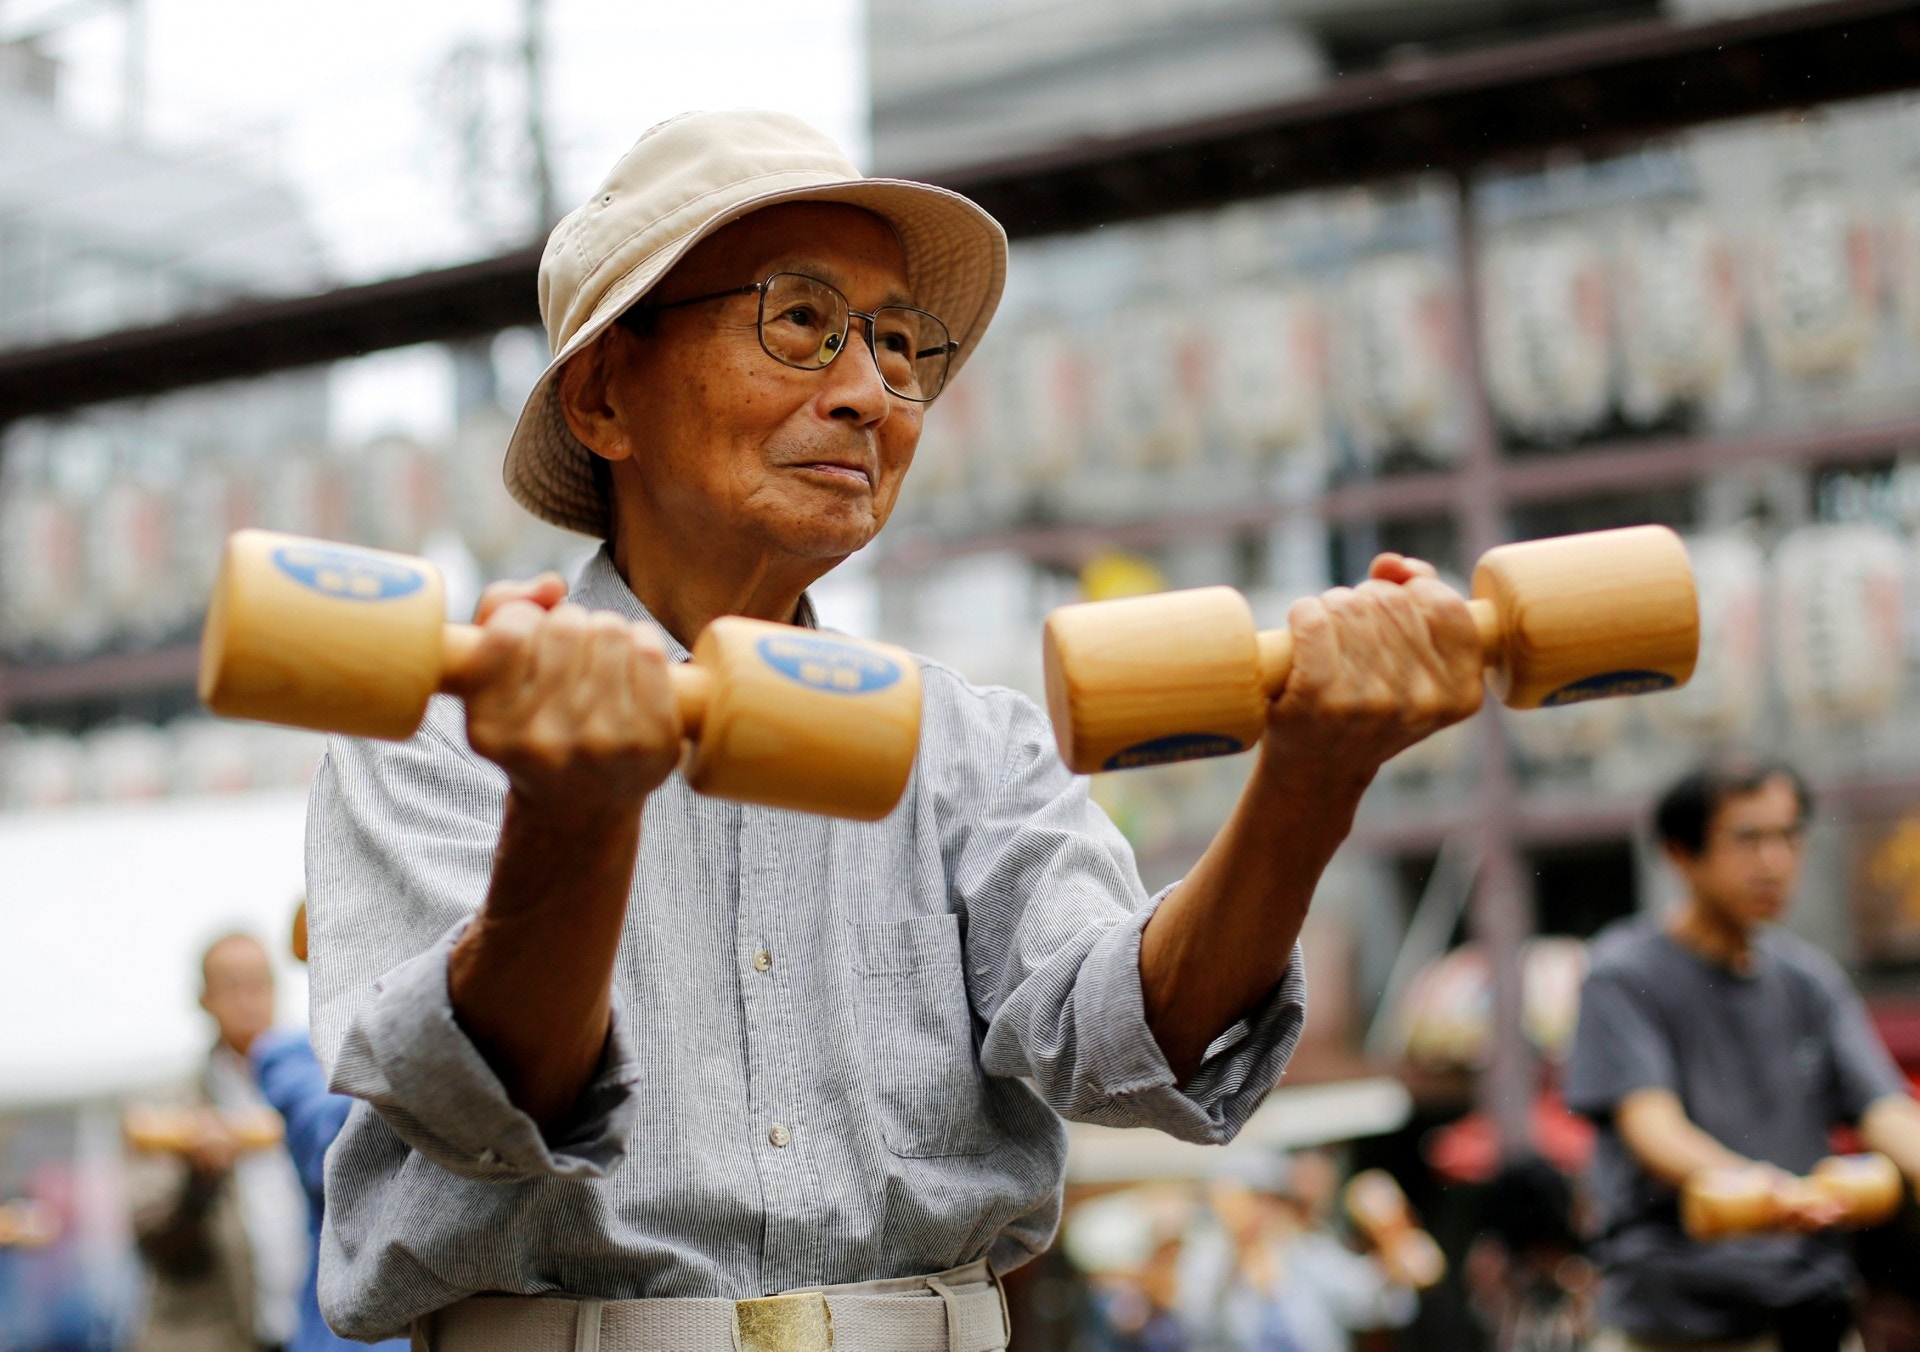
当然,日本是全球老龄化最严重的国家之一,人口萎缩直接锁死了经济增长的上限。随着高龄者和女性就业率达到瓶颈,日本已面临历史性的劳动力短缺。在劳动力不足的同时,由于长期通缩预期和实际工资停滞,日本居民消费极度低迷。近年来日圆大幅贬值,虽然利好出海大企业,但导致能源、食品等进口成本飙升,输入型通胀严重挤压了普通民众的实际购买力,形成了「股市繁荣但民众体感衰退」的撕裂局面。
此外,日本经济困局的深层根源还在于政治体制的扭曲。受派阀政治影响,日本政客习惯于用财政撒钱和货币宽松来购买选票,而不敢触动既得利益集团进行彻底的结构性改革。更为致命的是,日本长期实施依附美国及「以邻为壑」的国家战略。在东亚供应链深度交织的背景下,日本一边享受区域增长红利,一边在安全、历史等问题上制造对抗。这种自相矛盾的战略不仅损害了与邻国的互信,还导致大量国家资源被消耗在防务扩张上,进一步恶化了本已困顿的创新环境。
总结来看,日本GDP排名的下滑只是表象,其核心病灶在于:宏观政策失误导致的长期债务通缩、僵化体制对创新的扼杀、错失产业变革窗口、人口结构恶化,以及政治战略上的短视与内耗。这些因素相互交织,形成了一个难以轻易打破的恶性循环。