10月22日周四,美国股市遭遇新一轮科技股抛售。Meta最新财报重新引发华尔街对人工智能(AI)投资规模、融资成本和盈利回报的担忧,芯片制造商、数据中心运营商以及电力设备供应商普遍下跌。资金从高估值科技股撤出,转向消费必需品、国防等防御性板块,同时大量买入美国国债,推动10年期国债收益率跌破5%。
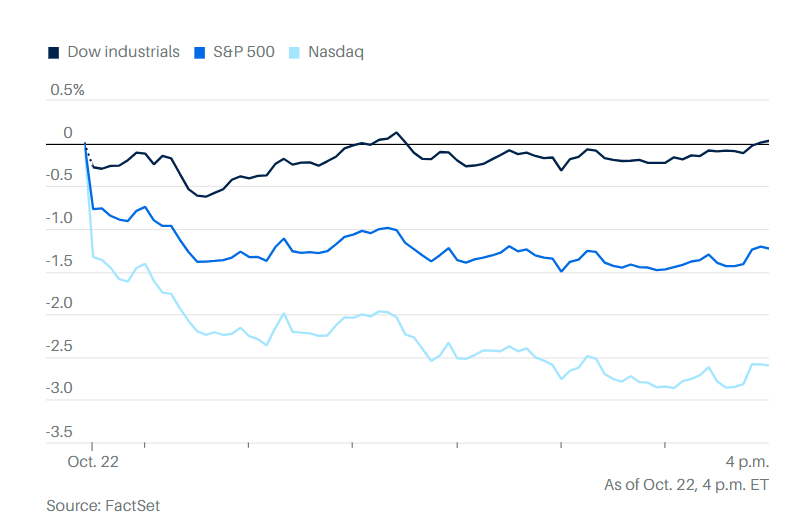
纳斯达克综合指数收跌约2.6%,创6月以来最大单日跌幅;标普500指数下跌约1.2%,道琼斯工业平均指数则基本持平,小幅收涨。道指科技股权重相对较低,因此在这轮抛售中表现明显好于另外两大指数。
科技股的下跌并非单纯由业绩不佳引发。相反,Meta和特斯拉公布的季度业绩均有超出市场预期之处,但投资者对财报的反应仍然消极。过去推动科技股估值不断攀升的AI投资热潮,如今面临更加严格的财务审视。市场不再仅仅关注企业能够投入多少资金、建设多少数据中心,而是开始要求企业证明,巨额投资究竟何时能够转化为足够的收入、自由现金流和利润。
路透社指出,尽管目前已公布财报的标普500成分股中,83%的企业盈利超过分析师预期,但强劲的业绩表现并未消除市场对AI投资可持续性的疑虑。
Meta财报成为科技股抛售的直接导火索
Meta股价周四下跌约8%,成为大型科技股中最受关注的下跌个股之一。
公司第三季度收入达到646亿美元,同比增长26%,超过分析师预期。核心广告业务继续增长,广告展示量同比增长10%,平均广告价格上涨14%。Meta还预计第四季度收入将达到730亿至760亿美元,高于华尔街此前的预期。
Meta创始人兼首席执行官扎克伯格表示,公司在个人超级智能领域取得重要进展,新推出的Muse和Muse Wonder模型正在推动业务发展。他认为,AI投资已经开始取得成果,核心业务依然强劲。
不过,财报中最令投资者不安的是快速膨胀的资本开支,以及由此产生的现金流压力。
Meta第三季度资本开支达到349.1亿美元,明显高于第二季度的310.8亿美元和去年同期的193.7亿美元。自由现金流则从去年同期的106.3亿美元转为负21.2亿美元。这是Meta十多年来首次出现季度自由现金流为负的情况。
公司还将2026年资本开支预期从1300亿至1450亿美元调整为1350亿至1450亿美元,并明确表示,2027年仍将积极扩大AI投资。
除了支出增加,Meta还宣布计划在2027年1月发行新的C类无投票权普通股。这项安排相当于实施一次一拆二的股票分拆,公司希望借此为收购和人才激励提供更多融资灵活性,同时维持扎克伯格对公司的控制权。
资本开支持续增加、自由现金流转负以及新的股权安排,使投资者更加关注Meta未来的融资需求和股东回报。公司债务的信用违约掉期价格也升至纪录高位,反映市场对相关信用风险的关注明显增强。
不过,华尔街分析师并未因此全面看空Meta。摩根大通分析师道格·安穆斯维持买入评级,将目标价从920美元提高至940美元;瑞银也维持买入评级,将目标价从884美元小幅上调至892美元。
这些机构仍然看好Muse带来的用户增长机会,以及Meta核心广告业务的盈利能力,但市场当天更关注的问题是,即使业务增长符合预期,未来的资本开支是否仍会持续侵蚀自由现金流。
Meta财报揭示了当前AI投资最核心的矛盾:需求增长和收入表现可能依然强劲,但如果资金投入增长得更快,企业估值仍可能受到压力。
抛售蔓延整个AI产业链,半导体板块重挫
科技股的抛售迅速从Meta扩散至AI产业链的其他环节。
费城半导体指数暴跌约6.3%,指数内所有芯片股当天全部收跌。AMD下跌超过8%,美光科技下跌约6%,英伟达下跌约4%。英特尔、西部数据、闪迪和迈威尔科技同样遭遇大幅抛售。
半导体设备制造商泛林集团的表现尤其值得关注。公司最新季度收入和利润均略高于分析师预期,但股价仍下跌约10%。其下一季度盈利预期中值略低于市场预测,而此前持续上涨的股价也使投资者对任何不及预期的信号格外敏感。
这轮下跌并未局限于传统科技公司。GE Vernova、布鲁姆能源等与数据中心供电需求密切相关的企业也明显走弱,受AI基础设施建设带动的卡特彼勒同样下跌。
此前因强劲业绩推动科技股反弹的SpaceX,周四也下跌约9%。投资者开始重新审视,即使企业拥有快速增长的业务,庞大的AI基础设施投资是否仍会拖累现金流和股东回报。
路透社援引米勒塔巴克首席市场策略师马修·马利的观点称,投资者最关心的是巨额支出究竟能够带来多少投资回报,而且越来越多的人开始意识到,实现预期回报可能需要远比此前想象更长的时间。
特斯拉同样未能凭借业绩改善摆脱卖压。公司第三季度盈利高于分析师预期,但收入不及预期,股价下跌约2%至3%。
特斯拉将2026年资本开支计划从250亿美元削减至200亿美元。这一变化使投资者重新评估公司在自动驾驶、机器人和AI领域的扩张速度。
摩根大通分析师拉贾特·古普塔维持特斯拉中性评级,但将目标价从415美元上调至430美元。目标价调整主要反映特斯拉与SpaceX潜在合并交易的可能性上升,而不是传统汽车业务的经营前景出现根本改善。
马斯克此前透露,特斯拉与SpaceX均已成立特别委员会,正式研究两家公司合并的可能性。不过,摩根大通认为,潜在交易仍面临监管审批等复杂障碍。
CoreWeave暴跌,AI融资缺口成为焦点
在这轮AI投资重新定价过程中,依赖债务融资建设数据中心的新型云计算企业承受了更大的压力。
CoreWeave周四下跌约10%,延续近期跌势。这家企业通过购买英伟达芯片、建设数据中心,再向客户出租AI计算能力实现增长。尽管客户需求强劲,但扩张需要持续投入巨额资金。
根据美国银行最新分析,CoreWeave目前尚未履行的客户合同义务约为1290亿美元。为了建设足够的基础设施、兑现相关合同,公司可能还需要筹集约200亿美元。
美国银行分析师塔尔·利亚尼仍维持CoreWeave买入评级和140美元目标价,认为新增计算能力投入使用后,收入及经营利润率仍有超过市场预期的可能。
然而,融资条件正在变得越来越重要。
CoreWeave部分无担保债券的收益率此前已经升至15%左右,表明投资者要求更高的风险补偿。美国银行预计,公司第三季度资本开支可能达到125亿美元,而季度收入约为36.6亿美元。如此悬殊的资金投入与收入规模,使后续融资成为决定增长速度的重要因素。
同属新型云计算领域的Nebius周四也下跌约7%。即使公司宣布获得花旗集团提供的35亿美元新信贷额度,仍未能扭转投资者的谨慎态度。
英伟达首席执行官黄仁勋周四接受CNBC采访时表示,新型云计算服务的需求高得惊人,但资本不足正在阻碍行业扩张。
富国银行交易团队认为,黄仁勋有关资本稀缺的表态,加剧了市场对信贷融资能力的担忧。投资者担心,在风险承受意愿下降的情况下,资本市场可能无法继续以此前的速度支持AI基础设施建设。
这种变化揭示了AI产业当前的重要风险。市场并非认定计算需求已经消失,而是开始怀疑,即使需求继续增长,企业是否仍有能力以合理成本获得资金,完成庞大的建设计划。
AI债务膨胀,评级机构开始关注财务弹性
AI融资压力正在从个别高杠杆企业扩展至整个大型科技平台行业。
据英国《金融时报》分析,Alphabet、亚马逊、Meta、微软、甲骨文和SpaceX六家大型科技平台,2027年的资本开支可能合计达到约1.3万亿美元。
今年以来,相关企业的债务发行规模已经超过4500亿美元。过去主要依靠内部现金流支持增长的大型科技公司,正越来越多地利用债券、股权和其他融资安排,支持数据中心、计算芯片及能源基础设施建设。
标普全球评级认为,这些企业的杠杆率未来两年可能逐渐趋于稳定,但财务回旋余地正在缩小。
评级机构和债券投资者关注的重点,包括数据中心项目的实际融资结构、企业可能承担的表外负债、资本开支持续增长对现金流的影响,以及AI相关收入能否按预期兑现。
另一个风险来自硬件更新周期。AI芯片可能在五六年内面临明显折旧和技术替代,即使现有设施仍在运营,企业也可能需要投入更多资金采购新一代设备。
不过,不同企业的财务风险存在明显区别。Meta、Alphabet和亚马逊拥有规模庞大的成熟业务与现金流,融资能力远强于依赖借款扩张的新型云计算企业。
市场对AI债务的担忧,也不能直接等同于整个行业已经陷入信用危机。
贝莱德之外的大型另类资产管理机构黑石集团当天逆势上涨。公司认为,AI相关债券信用利差扩大,反而可能为信贷投资者创造获得更高回报的机会。
随着融资成本上升,AI行业内部的风险和回报正在出现分化。大型科技公司可能承受更高的资本成本,而资金实力较弱的企业则可能被迫放慢扩张速度。
美债收益率暴跌,避险交易重新主导市场
科技股下跌引发的风险规避情绪,在美国国债市场表现得尤为明显。
美国10年期国债收益率从周三的约5.13%降至4.96%左右,盘中跌幅超过18个基点,为近一个月来首次跌破5%。
2年期国债收益率也下跌超过17个基点,降至4.65%左右。长期国债收益率同步明显回落,反映资金正在大规模流入债券市场。
美国银行财富管理首席投资官丹·法利将当天的市场表现形容为典型的风险规避交易。他指出,消费必需品股票表现强劲,同时国债价格上涨,反映投资者正在减少高风险资产配置。
LPL Financial技术策略师亚当·特恩奎斯特认为,避险交易已经重新回归市场。眼下投资者正检验AI投资热潮能否承受企业盈利、资本支出和融资成本带来的压力。
野村证券策略师查理·麦克埃利戈特进一步指出,市场正在实时重新评估一种情景的发生概率:如果AI投资降温,美国经济增长可能受到拖累。
这一判断具有重要意义。过去几年,AI基础设施建设不仅推高了科技企业利润预期,也支撑了芯片、工业设备、电力、建筑和相关服务行业的需求。
一旦投资者认为AI资本开支增速可能放缓,影响就不再局限于少数科技股,而可能传导至美国经济增长预期。
当天国债收益率大幅下跌,反映的正是这种担忧。
不过,收益率回落并不代表市场认为通胀风险已经消失。
美国劳工部公布的数据显示,上周首次申请失业救济人数降至19.4万人,表明劳动力市场仍然保持韧性。强劲的就业数据本来可能限制债券价格上涨,但当天科技股抛售产生的避险需求占据了主导地位。
路透社指出,市场仍在考虑美联储今年年底前再次加息25个基点的可能性。就业市场稳定和能源价格上涨,都可能使美联储继续优先关注通胀。
油价上涨4%,中东局势增加通胀风险
除AI投资问题外,中东局势升级也是周四全球金融市场的重要压力来源。
国际基准布伦特原油期货收涨4%,报每桶113.17美元,创5月初以来最高收盘价。美国西德克萨斯中质原油期货上涨2.4%,收于每桶99.47美元。
油价上涨主要受到中东供应中断风险推动。
也门胡塞武装对沙特阿拉伯目标发动新一轮袭击,沙特阿美要求员工撤离位于达兰的总部。相关冲突使市场更加担心,中东能源设施和重要海上运输通道可能再次受到冲击。
《纽约时报》还援引消息人士报道称,美国和以色列正在考虑美国11月中期选举后再次对伊朗发动打击。特朗普周三晚间对记者表示,华盛顿目前没有与德黑兰进行谈判,并暗示很快可能出现新的事态发展。
这些消息增加了原油市场的地缘政治风险溢价,但报道中的潜在军事计划尚不能视为已经确定的行动。
油价上涨也令金融市场面临更复杂的局面。
一方面,科技股估值调整推动资金买入国债,压低收益率;另一方面,能源价格上涨可能重新推高通胀,使美联储难以迅速放松货币政策。
如果AI投资放缓与能源通胀同时持续,美国经济可能面临增长减速和成本压力上升的双重挑战。
标普500近三分之二股票上涨,指数下跌掩盖市场内部轮动
虽然纳指大跌,但当天美国股市并未出现所有行业同步下跌的局面。
标普500成分股中,接近三分之二的股票实际上收涨。由于少数大型科技公司在指数中占据极高权重,英伟达、Meta等股票的下跌足以抵消大多数成分股上涨带来的贡献。
据Bespoke Investment Group统计,自至少1990年以来,标普500指数仅有一次出现比周四更显著的正向市场广度与负向指数收益背离。
上一次更极端的情况发生在2025年1月。当时,中国DeepSeek推出新AI模型,引发华尔街对美国大型科技公司竞争优势和巨额资本开支合理性的质疑,导致AI相关股票大幅下跌。
周四的情况与当时具有相似之处。投资者并非全面抛售股票,而是重新调整不同板块的估值和风险敞口。
根据市场观察报道,追踪标普500等权重表现的景顺ETF当天上涨约0.3%。与传统市值加权指数不同,等权重指数赋予每家成分公司相同的权重,因此较少受到少数大型科技股暴跌的影响。
这一差异表明,美国股市内部正在发生明显的资金轮动。
消费必需品成为当天表现最强的板块。宝洁公布好于预期的季度业绩后,股价上涨约6%。虽然公司警告成本压力可能进一步影响利润,但仍维持全年收入和盈利增长预期。
国防企业洛克希德·马丁也在上调全年收入和盈利预测后走强。铁路运营商联合太平洋则受益于业绩超过预期和核心定价能力改善。
黑石集团、CSX铁路公司等传统行业企业也表现相对坚挺。
不过,防御性板块的上涨并不代表所有非科技股票都具有同样的抗跌能力。与AI数据中心投资密切相关的工业、电力和基础设施企业仍然遭到抛售。
资金的配置方向正在从单纯追逐增长,转向更加重视现金流、资产负债表质量和盈利的可预测性。
其他业绩与评级:IBM获上调目标价,Block获升级
除了大型AI企业,其他公司的财报和分析师评级也出现值得关注的变化。
IBM第三季度调整后每股收益为2.95美元,高于分析师预期的2.86美元;收入达到171亿美元,也超过市场预期的168.2亿美元。
按照固定汇率计算,IBM季度收入增长6%。软件和基础设施业务表现改善,成本控制也取得成效,但咨询业务增长及软件收入能否持续恢复,仍是投资者关注的重点。
根据当天分析师评级汇总,摩根大通分析师布莱恩·埃塞克斯维持IBM增持评级,将目标价从250美元提高至269美元;花旗分析师法蒂玛·布拉尼维持买入评级,将目标价从245美元提高至280美元。
这两家机构仍然认可IBM在软件、基础设施和企业技术服务领域的经营改善,但认为未来几个季度的持续增长仍需进一步验证。
金融科技公司Block则获得BMO Capital上调评级,从与大盘持平提高至跑赢大盘,目标价设为101美元。
BMO认为,Block的增长前景、利润率以及产品升级带来的商业机会均有所改善。这类评级变化也反映出,部分投资机构仍在寻找能够凭借现有业务产生可持续利润的企业,而不是完全依赖长期投资预期推动估值。
市场关注焦点从AI增长转向融资能力和投资回报
周四的抛售显示,华尔街对AI行业的判断正在发生变化。
过去,投资者主要担心自己是否低估了AI需求增长,以及科技公司未来能够创造多少收入。如今,市场开始更加关注一个直接关系到企业财务状况的问题:这些收入需要付出多大的资本成本才能实现。
Meta的情况尤其典型。公司广告业务增长强劲,AI应用获得用户,收入和未来业绩展望也超过预期,但自由现金流转负和融资需求上升,仍然引发股价大跌。
CoreWeave则代表另一种风险。公司拥有庞大的客户合同和计算需求,但兑现这些订单需要继续大规模借款。如果融资成本持续处于高位,即使收入快速增长,也未必能够保证股东获得理想回报。
对于英伟达等芯片供应商而言,风险又有所不同。虽然终端AI需求仍然旺盛,但客户融资能力下降可能影响未来设备采购和数据中心建设速度。
摩根大通交易团队指出,近期科技股反弹缺乏足够坚定的买盘支持,市场对AI融资问题的担忧始终没有真正消失。大型科技企业信用利差扩大,也说明债券市场同样正在重新评估AI投资风险。
不过,周四的行情尚不足以证明AI资本开支已经进入持续收缩阶段。主要科技公司的建设计划仍在推进,新型云计算服务需求也保持强劲,部分企业依然能够通过成熟业务获得充足现金流。
当前更值得关注的是,投资者开始区分AI产业链中不同企业的融资能力、负债水平和投资回报周期,而不是将所有相关公司视为同一种增长资产。
接下来,大型科技公司公布的资本开支计划、现金流预测、AI业务收入,以及信贷市场能否继续支持数据中心扩张,都将直接影响科技股估值。
当天纳指大跌、美国国债强劲上涨,但标普500多数成分股仍然收涨,显示市场资金并未全面撤离风险资产。华尔街正在从过去集中追逐AI增长的交易模式,转向更加重视资金成本、财务稳健程度和实际盈利能力的重新定价过程。