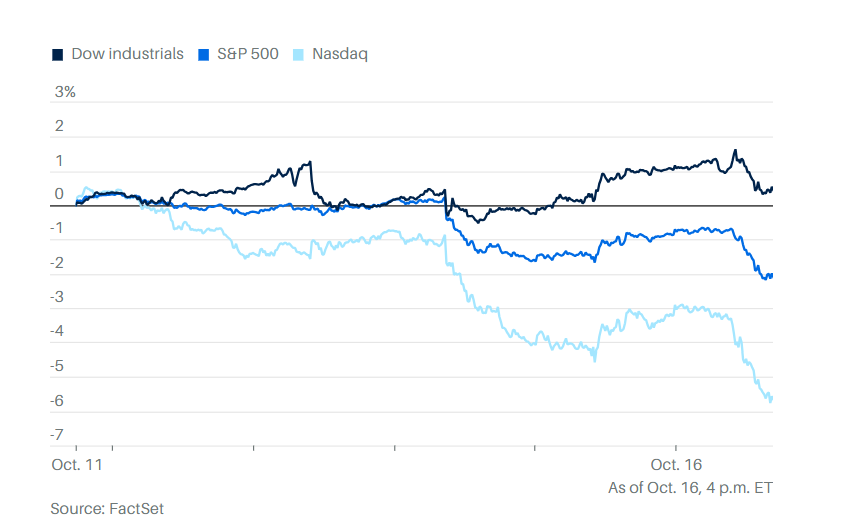
美股周五大幅收跌,人工智能投资回报和融资风险引发科技股新一轮抛售,纳斯达克综合指数下跌2.2%,结束此前连续四周上涨的走势,本周累计跌幅超过4%,创6月以来最差单周表现。标普500指数下跌1.1%,本周累计下跌约2%;道琼斯工业平均指数下跌176点,跌幅0.3%,本周仍小幅上涨。
芝加哥期权交易所波动率指数(VIX)升破22,为四个月来首次。
半导体股继续领跌。iShares半导体ETF连续第九个交易日下跌,创二十年来最长连跌纪录。VanEck半导体ETF周五下跌3%,本周累计跌幅达到10%。美光科技、AMD和闪迪等芯片制造商普遍走低。投资者不仅担心中国企业带来的竞争,也开始质疑大规模数据中心建设能否支撑芯片企业对未来收入的乐观预测。
AI基础设施公司的债务风险进一步加剧市场压力。获得英伟达支持的云计算服务商CoreWeave周五暴跌13%,本周累计跌幅超过26%。这家公司总债务已超过510亿美元,投资者担心融资成本上升将削弱高负债企业的偿债能力。StoneX策略师法瓦德·拉扎克扎达认为,市场关注的重点正在从AI市场规模有多大,转向巨额资本支出究竟能创造多少利润。
DataTrek Research联合创始人尼古拉斯·科拉斯认为,市场已经对AI投资感到疲惫。股票投资者不习惯承担类似风险投资的风险,即使科技巨头希望投入巨资建设AI基础设施,股市投资者也未必愿意继续为此承担过高风险。巴克莱策略团队同样认为,AI交易已经进入需要严格区分企业商业模式和财务质量的阶段,投资者应优先选择收入前景清晰、资产负债表稳健且估值合理的公司,而不是继续全面追涨科技股。
不过,市场对AI前景仍存在明显分歧。花旗分析师泰勒·拉德克预计,投资者会趁这轮下跌买入,理由是AI需求和收入增长依然强劲。Angeles首席投资官迈克尔·罗森认为,科技企业增加债务融资值得持续关注,但目前距离形成系统性金融风险仍有相当大的距离。
科技股下跌之际,部分资金转向能源、公用事业和必需消费品等防御性板块。美国与伊朗、俄罗斯与乌克兰之间的紧张局势推动国际油价上涨,布伦特原油期货周五上涨3.72%,收于每桶109.86美元,创5月以来新高;美国西德克萨斯中质原油期货上涨3.51%,收于每桶101.41美元。雪佛龙等能源股上涨,帮助道指缩小跌幅。
油价上涨也加剧了通胀担忧。美国本周公布的9月生产者价格指数创2022年以来最大涨幅,消费者通胀率仍明显高于美联储2%的目标。不过,美联储主席凯文·沃什在曼谷出席国际货币基金组织活动时,没有释放急于加息的信号,促使市场下调10月加息预期。芝商所FedWatch工具显示,交易者预计美联储在10月27日至28日会议上维持利率不变的概率达到82%。
美国国债收益率周五有所回升,但全周仍然下降。两年期国债收益率报4.734%,十年期报5.097%,三十年期报5.436%。十年期国债创2月以来最佳单周表现,三十年期收益率则录得本周最大幅度的单周下降。
本周美股走势显示,投资者并未全面撤离股票市场,而是正在重新评估AI投资热潮的风险与回报。巨额资本支出、不断增加的债务和高企的估值,使市场对AI企业盈利兑现速度的要求更加严格。油价上涨和通胀压力又限制了利率下降的空间,资金因此从高度集中的科技股转向财务更稳健、估值更合理的企业及防御性行业。